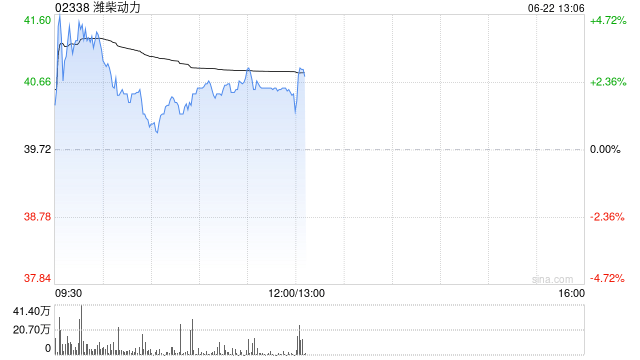
花旗发布研报称,重申潍柴动力(02338)“买入”评级,目标价由42港元调升至50港元。该行上调公司2026至28年的收入预测1至4%,分别至2610亿、3110亿及3400亿元人民币,又升净利润预测4%、13%及56%,分别至165亿、209亿及306亿元人民币。
报告中称,潍柴动力来自海外客户的订单潜在增加,预期公司的AIDC(人工智能数据中心)发动机业务将自今年第三季末开始贡献收入,并进一步提升公司的盈利增长能见度。该行维持公司2026至28财年AIDC设备交付预测为4000、6800及10200台。
(责任编辑:董萍萍 )
【免责声明】本文仅代表作者本人观点,与和讯网无关。和讯网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。邮箱:news_center@staff.hexun.com
实盘配资投资入门教程提示:文章来自网络,不代表本站观点。